Colocation : quelle assurance habitation choisir ?
Comparaison des formules individuelles et collectives pour les colocataires.
 Linda Nadaud
7 min de lecture
4,5sur 5290 votes
- 2,3Klecteurs
- 3en ce moment
- 92partages
Partager un logement, c’est partager une cuisine, une salle de bain, parfois un lave-linge, mais rarement les mêmes habitudes. Sur le terrain de l’assurance habitation, cette vie à plusieurs crée une vraie zone d’incertitude : à qui appartient le contrat, qui déclare le sinistre, et que devient la couverture lorsqu’un occupant s’en va avant les autres ? La réponse se joue sur deux tableaux, ce que réclame le bail d’un côté, ce que vous décidez de mutualiser de l’autre.
Il n’existe pas de contrat unique obligatoire pour tout un logement en colocation. Le plus souvent, chaque colocataire assure sa chambre et ses biens personnels, tandis que les parties communes relèvent du bailleur ou d’un contrat souscrit en commun. Trois pistes s’offrent à vous :
- une multirisque habitation individuelle, avec la colocation déclarée à l’assureur ;
- un contrat collectif signé par l’ensemble des occupants, avec une prime partagée ;
- une extension colocation greffée sur le contrat d’un occupant déjà assuré.
Comptez en moyenne entre 8 et 25 euros par mois et par personne, selon la ville, la surface occupée et le niveau de garanties retenu.
Qui doit assurer quoi quand on vit en colocation ?
Aucun texte français n’oblige un locataire à souscrire une multirisque habitation. En pratique, le bailleur a néanmoins le droit d’exiger une attestation prouvant que vous êtes couvert au titre de la responsabilité civile, et de la redemander chaque année. Comme presque tous les baux de colocation intègrent cette clause, l’assurance devient difficile à contourner, sauf à prendre le risque d’un contentieux au premier dégât des eaux.
De son côté, le propriétaire assure le bâtiment. Entre deux locations, ou lorsqu’il conserve la charge de certains équipements, il souscrit une garantie propriétaire non occupant pour la structure, la toiture et les installations qui restent sous sa responsabilité. Cette couverture ne le dispense pas de réclamer vos justificatifs, et elle ne remplace jamais la vôtre.
Le vrai point sensible concerne les dégâts touchant les espaces partagés. Si un feu démarre dans votre chambre, votre garantie responsabilité civile intervient pour les dommages causés au logement du bailleur comme pour les biens des autres occupants. À l’inverse, quand l’origine du sinistre tient à une installation vétuste, le débat oppose le propriétaire et les colocataires, chacun défendant sa lecture du dossier. D’où l’intérêt de photographier l’état des lieux à l’entrée et de conserver les échanges écrits.
Les trois formules possibles pour assurer une colocation
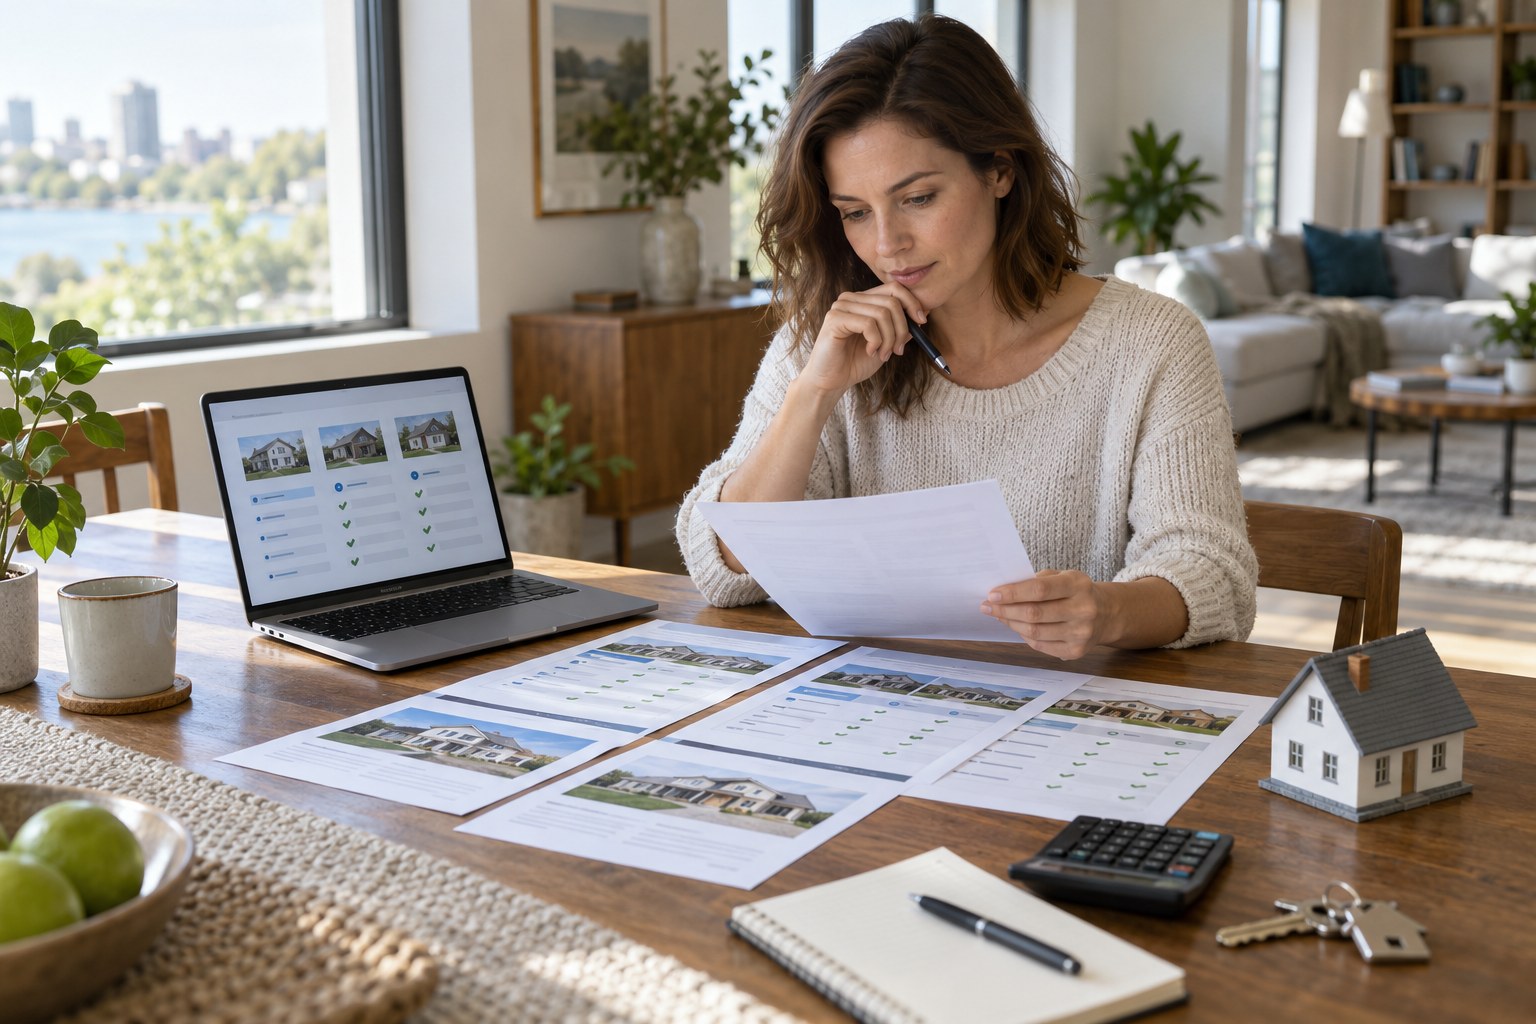
Le choix dépend surtout de la façon dont vous gérez l’argent entre vous. Un contrat par personne simplifie les départs, un contrat unique simplifie les sinistres. Voici comment les comparer.
| Formule | Qui souscrit | Ce qu’elle couvre | Point de vigilance |
|---|---|---|---|
| Multirisque habitation individuelle | Chaque colocataire pour lui-même | Sa chambre, ses meubles, sa responsabilité civile | Vérifier que l’assureur accepte la colocation et les espaces partagés |
| Contrat collectif de colocation | Tous les occupants, en une seule police | Le logement entier, les biens de chacun, les parties communes | Un impayé ou un départ oblige à modifier le contrat |
| Extension colocation | Un occupant, avec option pour les autres | Ajoute la colocation au contrat existant du souscripteur | Le souscripteur reste responsable du paiement |
Un assureur peut refuser de couvrir un logement occupé par plusieurs locataires non liés par un parenté : cela s’écrit noir sur blanc dans les conditions particulières. Mieux vaut poser la question avant la signature du bail, pas après un dégât des eaux.
Clause de solidarité du bail et assurance : deux mécanismes à ne pas confondre
La clause de solidarité, fréquente dans les baux de colocation, permet au bailleur de réclamer l’intégralité du loyer à un seul occupant si les autres ne paient pas. Elle concerne le loyer et les charges, pas les sinistres. Certains contrats d’assurance prévoient en plus une garantie de recours entre occupants, qui organise la répartition des sommes après un dommage causé par l’un d’eux.
Concrètement, si votre voisin de palier laisse déborder sa baignoire et inonde votre chambre, c’est son assureur qui indemnise votre préjudice, et la discussion se règle entre compagnies. Si personne ne parvient à établir l’origine de la fuite, votre propre contrat prend le relais pour vos biens, sous réserve de la franchise. Ce fonctionnement explique pourquoi chaque occupant gagne à être couvert individuellement, même lorsque le logement fait l’objet d’une police commune.
Les garanties qui font vraiment la différence à plusieurs
En colocation, les risques ne ressemblent pas tout à fait à ceux d’un foyer classique. Trois garanties méritent une attention particulière, et quelques autres complètent utilement le tableau :
- Dégâts des eaux : indispensables, car une fuite dans la chambre voisine devient vite votre problème.
- Vol et vandalisme : en logement partagé, la question du vol sans effraction se pose souvent, avec des plafonds variables selon les contrats.
- Responsabilité civile vie privée : elle couvre le dommage causé à un colocataire, à son ordinateur ou à son vélo rangé dans le couloir.
- Bris de glace et dommages électriques : utiles quand plusieurs appareils partagent les mêmes prises.
- Perte de clés et frais de serrurerie : un jeu de clés égaré implique parfois de changer la serrure du logement entier.
- Garantie relogement : à examiner si le logement devient inhabitable après un sinistre.
Les plafonds comptent davantage que le nombre de lignes sur la brochure. Un contrat qui plafonne les objets de valeur à quelques centaines d’euros ne couvrira pas un ordinateur portable récent ni un instrument de musique. Additionnez la valeur de ce que vous possédez réellement dans votre chambre avant de valider une formule d’entrée de gamme.
Combien coûte une assurance habitation en colocation ?
La prime dépend de la surface assurée, de la ville, du montant des biens déclarés et du niveau de franchise choisi. Un studio en périphérie n’affiche pas les mêmes tarifs qu’une chambre dans un grand appartement parisien.
- Formule essentielle pour une chambre meublée : de 6 à 12 euros par mois et par personne.
- Formule intermédiaire avec vol et dégâts des eaux renforcés : de 10 à 18 euros.
- Formule étendue avec objets de valeur et relogement : de 18 à 30 euros.
À lire aussi
Ces montants restent indicatifs et varient fortement d’une compagnie à l’autre. Le bon réflexe consiste à comparer à garanties équivalentes, sur la base du même capital mobilier, et à regarder la franchise appliquée en cas de dégât des eaux, souvent plus élevée que ce que les nouveaux assurés imaginent.
Répartir la prime et le contrat entre colocataires
Avec un contrat collectif, une seule personne figure comme souscripteur principal et encaisse les prélèvements. Deux solutions fonctionnent bien : un virement automatique de chaque occupant vers le compte du souscripteur, ou une régularisation trimestrielle accompagnée d’un relevé. L’important n’est pas la méthode, mais la trace écrite, car un sinistre révèle vite les arrangements informels.
Le souscripteur porte une responsabilité réelle : c’est lui que l’assureur contacte, lui qui reçoit l’indemnisation, lui encore qui doit répercuter la somme auprès des autres si un bien partagé a été détruit. Si cette position vous met mal à l’aise, mieux vaut opter pour des contrats séparés, quitte à payer quelques euros de plus chaque mois.
Départ ou arrivée d’un colocataire : mettre le contrat à jour
Un contrat collectif ne suit pas automatiquement les mouvements du bail. Quand quelqu’un quitte le logement, il faut prévenir l’assureur et retirer son nom, sinon il reste redevable d’une prime qu’il n’utilise plus. Quand une nouvelle personne s’installe, un avenant ajoute son identité et ajuste éventuellement la cotisation.
Comptez quelques jours à quelques semaines pour que la modification soit actée. En attendant, vérifiez qu’une couverture provisoire s’applique, notamment pour les biens personnels du nouvel occupant. Un déménagement suivi d’un cambriolage, avant la mise à jour du contrat, se transforme facilement en litige.
Le cadre reste celui du droit des contrats et de l’assurance, avec des situations qui varient selon les baux et les compagnies. En cas de doute sur une clause de solidarité ou sur la répartition d’une indemnisation, un professionnel du droit ou un conseiller assurance apporte une réponse adaptée à votre dossier.
Faut-il une assurance habitation pour être colocataire ?
La loi ne l’impose pas directement, mais la quasi-totalité des baux de colocation exige une attestation couvrant au minimum la responsabilité civile. Sans ce document, le bailleur peut considérer la clause du bail non respectée.
Peut-on prendre une seule assurance habitation pour toute la colocation ?
Oui, plusieurs assureurs proposent une police collective signée par l’ensemble des occupants. Elle couvre le logement et les biens de chacun, mais chaque départ ou arrivée impose un avenant.
L’assurance d’un colocataire couvre-t-elle les dommages causés à un autre ?
La garantie responsabilité civile vie privée du responsable prend en charge le dommage causé aux biens d’un autre occupant. Si la responsabilité n’est pas établie, chacun se tourne vers son propre contrat.
Que se passe-t-il si un colocataire part et qu’un autre arrive ?
Il faut déclarer le changement à l’assureur. Sur un contrat collectif, la modification passe par un avenant ; sur des contrats individuels, le partant résilie le sien et le nouveau souscrit le sien.
Une assurance habitation coûte-t-elle plus cher en colocation ?
Pas nécessairement. Une chambre meublée présente un capital mobilier plus faible qu’un appartement complet, ce qui pèse à la baisse. Le tarif dépend surtout de la ville, de la surface assurée et des garanties choisies.
Le propriétaire peut-il exiger une attestation d’assurance chaque année ?
Oui, il peut réclamer ce justificatif à l’entrée dans les lieux puis au renouvellement du bail. En l’absence de réponse, il dispose de recours prévus par le contrat de location.
L’auteur
Juriste en assurance
Je vulgarise les textes de loi et les conditions générales qui encadrent les contrats. Mon credo : une clause lue est une mauvaise surprise évitée.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5290votes
Commentaires
Soyez le premier à réagir.